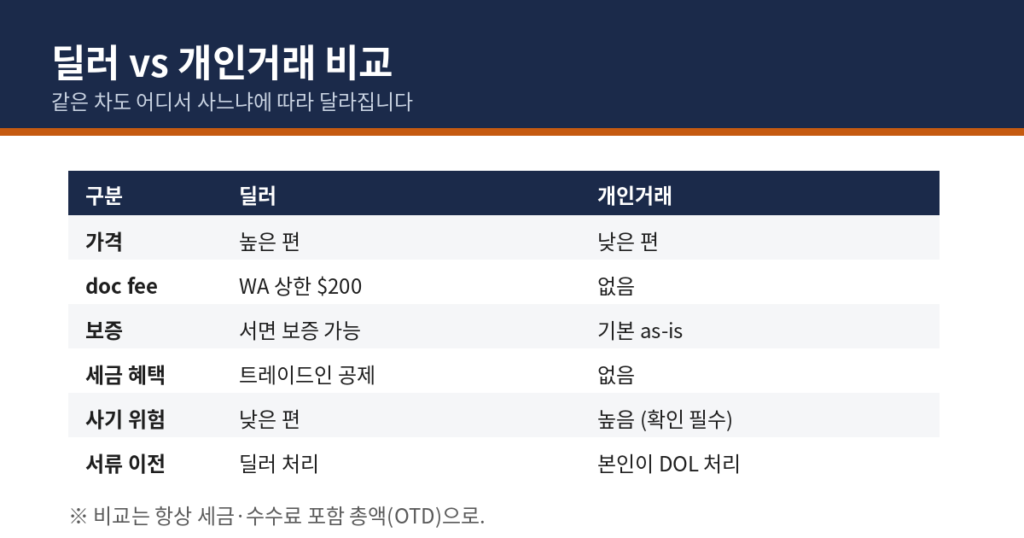
같은 차도 중고차 딜러에게 사느냐 개인거래로 사느냐에 따라 가격, 위험, 손에 쥐는 서류가 달라집니다. 어디가 무조건 좋다는 답은 없습니다. 각각의 실제 장단점, 사기 유형, 서류 절차를 있는 그대로 정리합니다.
딜러에서 사는 경우
장점부터 보겠습니다. 서면 보증을 주는 경우가 있습니다. 짧은 기간이라도 엔진·미션 같은 핵심 부품을 커버하는 보증이 붙으면 초기 고장 리스크가 줄어듭니다. 금융도 자리에서 해결됩니다. 대출 승인과 서류 처리를 한 번에 끝낼 수 있습니다. 트레이드인이 가능해서 기존 차를 처분하기 편합니다. 리콜 수리도 해당 브랜드 딜러라면 바로 연계됩니다.
단점도 분명합니다. doc fee 같은 수수료가 붙습니다. 개인거래보다 가격대가 높은 편입니다. 애드온(보증 연장, 코팅 등) 권유가 들어올 수 있으니 필요 없으면 빼달라고 하면 됩니다.
딜러도 세 종류: 프랜차이즈, 독립 딜러, BHPH
“딜러”라고 다 같은 딜러가 아닙니다. 어디서 사느냐에 따라 가격과 위험이 크게 갈립니다.
프랜차이즈 딜러는 Toyota, Honda 같은 신차 브랜드 딜러의 중고차 부서입니다. 인증 중고차(CPO) 프로그램을 운영하고, 자체 정비소를 갖추고, 은행·신협과 금융 제휴가 되어 있습니다. 가격이 가장 높은 편이지만, 차량 상태 검증과 서류 처리가 상대적으로 체계적입니다.
독립 딜러는 특정 브랜드에 묶이지 않은 중고차 전문점입니다. 경매에서 차를 들여오는 경우가 많아 차량 이력의 편차가 큽니다. 가격은 중간대입니다. FTC Used Car Rule이 적용되므로 Buyers Guide 부착 의무가 있습니다(아래 설명).
BHPH(Buy Here Pay Here)는 딜러가 직접 할부를 해주는 곳입니다. 신용점수가 낮아 은행 대출이 안 될 때 찾는 곳인데, 금리를 꼭 확인해야 합니다. 연방준비제도(Fed)가 2026년 5월에 발표한 분석에 따르면, 서브프라임 차주의 BHPH 평균 금리는 약 25%로, 고금리 신용카드에 가까운 수준입니다. 전통적 자동차 금융의 프라임 차주 금리(5.6% 수준)와는 비교가 안 됩니다. 또한 2025년 3분기 기준 BHPH 대출의 약 5%가 압류 진행 중이었고, 이는 전통 금융사 대출보다 16.63배 높은 비율입니다. 다른 선택지가 없을 때의 최후 수단으로 생각하고, 가능하면 은행이나 신협의 사전 승인을 먼저 받아보세요.
FTC Used Car Rule과 Buyers Guide
중고차 딜러에게 살 때 꼭 확인할 게 있습니다. 연방거래위원회(FTC)의 Used Car Rule(16 CFR Part 455)에 따라, 중고차 딜러는 판매하는 차마다 Buyers Guide를 차에 부착해야 합니다. 여기에는 다음이 적혀 있어야 합니다.
- “as-is(무보증)” 판매인지, 딜러 보증이 있는지
- 보증이 있다면 범위와 기간, 수리비 분담률
- 독립 정비소에서 점검받을 수 있다는 안내
이 Buyers Guide의 내용은 계약의 일부가 됩니다. 딜러가 말로 한 약속이 Buyers Guide와 다르면, Buyers Guide가 우선합니다. 차를 보러 갔을 때 윈도에 붙은 Buyers Guide부터 확인하는 습관을 들이세요. 참고로 이 규정은 개인 간 거래에는 적용되지 않습니다. 개인 판매는 대체로 as-is이고, 주법의 묵시적 보증도 보통 적용되지 않습니다.
doc fee의 실제 숫자
doc fee(documentation fee)는 딜러의 서류 처리 수수료입니다. CarEdge의 2026년 집계(95,000건 이상의 실제 OTD 견적 분석)를 보면 전국 평균은 $461입니다. 주별 편차가 큽니다. 플로리다는 평균 $999 수준이고, 캘리포니아는 주법 상한이 $85입니다.
워싱턴주는 2022년 7월 1일부터 상한이 $200입니다(그 전에는 $150). 그리고 워싱턴주법은 딜러에게 이 수수료가 “협상 가능하다”는 점을 구매자에게 서면으로 고지하도록 의무화했습니다. doc fee 자체를 깎아달라고 하면 안 된다고 하는 딜러가 많지만, 그럴 땐 차값에서 그만큼 깎아달라고 요구하면 됩니다. 협상 기준은 항상 OTD(out-the-door, 세금·수수료 포함 총액) 가격으로 잡으세요.
OTD 견적 비교가 돈을 아낍니다: CarEdge 2026년 데이터
CarEdge의 2026년 보고서(95,000건 이상의 실제 딜러 OTD 견적 분석)에는 협상에 쓸 만한 숫자가 몇 개 있습니다.
애드온(add-on): 도장 보호, 질소 타이어 충전, VIN 각인 같은 추가 항목입니다. 딜러의 72%는 강제 애드온을 부과하지 않지만, 부과하는 딜러의 평균 추가 금액은 $308 수준입니다. 견적서에 이런 항목이 보이면 “빼달라”고 요구할 수 있습니다.
OTD 비교의 효과: 여러 딜러의 OTD 견적을 비교한 구매자는 처음 제시받은 가격보다 평균 3~5%를 아낀 것으로 집계됐습니다. 같은 차를 두고 3곳 이상에서 OTD 견적을 받아 비교하는 게 가장 확실한 절약법입니다.
실전에서 쓰는 방법은 이렇습니다. 1) 관심 차종의 OTD 견적을 이메일로 3곳에 요청합니다. 2) 각 견적의 항목별 내역(doc fee, 애드온, 세금, 등록비)을 표로 정리합니다. 3) 가장 낮은 OTD를 다른 딜러에게 보여주며 맞춰줄 수 있는지 묻습니다. 4) doc fee나 애드온이 높은 딜러에게는 항목 삭제를 요구합니다. 차값 자체보다 OTD 총액으로 협상해야 딜러가 수수료로 메꾸는 걸 막을 수 있습니다.
딜러 금융 vs 은행 사전 승인
딜러에서 할부를 권유하면 두 가지를 확인하세요. 딜러 금융은 은행 금리에 딜러 마크업이 붙는 경우가 많습니다. 2026년 9월 보도 기준 미국 평균 자동차 대출 금리는 신차 7%, 중고차 10.6% 수준입니다. 신용점수가 좋지 않으면 훨씬 높아집니다.
가장 좋은 순서는 이렇습니다. 1) 구매 전에 본인 은행이나 신협(credit union)에서 사전 승인(pre-approval)을 받습니다. 2) 딜러 금융의 조건과 비교합니다. 3) 딜러가 더 좋은 조건을 제시하면 그걸 쓰고, 아니면 사전 승인 조건으로 삽니다. 신협은 일반적으로 은행보다 금리가 낮은 편이라, 신협 계좌가 있다면 먼저 상담해 보세요. 딜러 금융을 쓸 때도 “월 납입금”이 아니라 “연이율(APR)과 총이자”로 비교해야 합니다. 72개월 할부는 월 납입금이 낮아 보이지만 총이자가 크게 늘어납니다.
개인에게 사는 경우
가장 큰 장점은 가격입니다. 중간 마진이 없어서 같은 조건이면 딜러보다 저렴한 경우가 많습니다. 차를 직접 타던 사람과 대화할 수 있다는 것도 장점입니다. 어떻게 관리했는지, 왜 파는지를 직접 들을 수 있습니다.
단점은 대부분 as-is, 즉 현상 판매라는 점입니다. 산 뒤에 문제가 생겨도 판매자에게 책임을 묻기 어렵습니다. 사기 위험도 개인거래에서 더 높습니다. 대출과 서류 이전도 직접 챙겨야 합니다.
실제 사기 유형 4가지
허구가 아니라 중고차 시장에서 반복되는 유형들입니다.
1. 타이틀 워싱(title washing)
salvage 판정을 받은 차를 타이틀 브랜드 기록이 느슨한 주로 옮겨 등록하면서 브랜드를 지우는 수법입니다. 겉보기엔 깨끗한 타이틀이 됩니다. NICB 조회와 NMVTIS 기반 조회로 여러 주의 기록을 확인하면 걸러낼 수 있습니다.
2. 오도미터 조작
계기판을 교체하거나 조작해서 주행거리를 줄입니다. 디지털 계기판도 예외가 아닙니다. 타이틀, 정비 영수증, 검사 기록에 적힌 마일리지가 시간 순으로 이어지는지 대조하면 어긋나는 구간이 보입니다.
3. 커브스토너(curbstoner)
판매 허가 없이 중고차를 되파는 무허가 판매자가 개인인 척 광고를 올립니다. 타이틀 명의와 판매자 이름이 다르고, 같은 연락처로 여러 대의 광고가 올라와 있으면 의심하세요.
4. VIN 클로닝
정상 차량의 VIN판을 사고 차량에 붙여 이력을 속이는 수법입니다. 대시보드 VIN과 운전석 도어 안쪽 VIN이 일치하는지 확인하고, NICB에서 해당 VIN을 조회해 보세요.
개인거래 안전 결제 수칙
사기보다 흔한 게 결제 사고입니다. 순서를 지키세요.
은행에서 만나세요. 가장 안전한 방법은 구매자의 은행에서 만나는 겁니다. 그 자리에서 캐셔스 체크(cashier’s check)를 발행하고, 은행 직원이 확인해 주는 과정을 함께 봅니다. 수표에 적힌 은행 전화번호로 직접 전화하면 안 됩니다. 위조 수표에는 공범의 번호가 적혀 있는 경우가 있습니다. 은행 대표번호는 직접 검색해서 거세요.
서류 손에 쥐기 전에는 돈을 주지 마세요. 타이틀 서명과 돈 교환은 동시에, 같은 자리에서 합니다. “먼저 입금하면 서류를 보내주겠다”는 말은 거래 중단 사유입니다.
과다입금 사기와 가짜 에스크로를 주의하세요. “실수로 더 보냈으니 차액을 돌려달라”는 건 전형적인 사기입니다. 판매자가 제안한 에스크로 업체도 쓰지 마세요. 가짜일 수 있습니다.
경찰서 안전 거래 구역을 이용하세요. 많은 경찰서가 중고거래를 위한 안전 구역(safe trade zone)을 운영합니다. CCTV가 있는 주차장에서 만나는 것만으로도 위험이 크게 줄어듭니다.
현금은 은행에서 확인하세요. 현금을 직접 주고받을 땐 은행 안에서 위폐 여부를 확인하고 입금까지 마치는 게 안전합니다.
가격 협상 스크립트 예시
협상은 OTD 가격 기준으로 합니다. 월 납입금이 아니라 총액으로 이야기하세요. 예시입니다.
> “광고가 $28,000인데, doc fee $200에 세금·등록비까지 포함하면 OTD가 얼마죠? KBB 시세가 $26,500~$27,800인데 타이어 교체가 필요해 보여서 그 비용은 반영되어야 할 것 같습니다. OTD $27,500에 맞출 수 있으면 오늘 결정하겠습니다.”
핵심은 구체적인 근거입니다. “이 정도면 얼마가 맞지 않냐”는 막연한 깎기가 아니라, 시세 범위와 발견된 결함을 항목별로 짚으면서 감액을 요청하는 게 효과적입니다. 애드온(보증 연장, 코팅, VIN 각인 등)은 필요 없으면 전부 빼달라고 하세요. doc fee는 깎기 어렵다고 하면 차값에서 상쇄해달라고 요구하면 됩니다.
워싱턴주 서류 이전 절차 (DOL 기준)
워싱턴주에서 개인거래를 했다면 서류 이전은 구매자의 책임입니다. 워싱턴주 DOL 기준 절차는 다음과 같습니다.
- 구매자는 15일 이내에 본인 명의로 이전해야 합니다. 16일째에 $50, 이후 하루 $2씩, 최대 $125까지 벌금이 붙습니다.
- 판매자는 5영업일 이내에 Report of Sale을 제출해야 합니다. dol.wa.gov에서 온라인으로 가능합니다. 이걸 안 하면 판 차로 생긴 책임이 판매자에게 남을 수 있습니다.
- DOL은 판매자와 차량 라이선싱 사무소에서 만나 서류를 처리할 것을 권장합니다. 여의치 않으면 밝은 공공장소에서 만나세요.
- 번호판 없이 차를 몰고 가야 한다면 trip permit($36, 3일간 유효)을 미리 구매해야 합니다.
- 필요 서류: 원본 타이틀, bill of sale(양식 TD-420-065), 타이틀 신청서(TD-420-001).
서류 체크리스트
거래 전에 이 서류들을 확인하세요.
- 타이틀: 명의 일치, lien(저당) 해제 여부, 브랜드 표시(salvage·rebuilt·flood)
- bill of sale: 날짜, 금액, VIN, 쌍방 서명
- odometer disclosure: 연방 규정상 주행거리 공개 서류가 필요한 경우가 많습니다. 자세한 요건은 해당 주 DMV에서 확인하세요
- smog·배출가스 검사: 주마다 요구 사항이 다릅니다
- 등록 이전 기한: 워싱턴주는 15일, 주마다 다르니 DMV 안내를 확인하세요
어떤 선택이 나에게 맞는가: 의사결정 플로우
아래 질문에 순서대로 답해 보세요.
1) 차량 점검 지식이 있는가? 중고차 상태를 스스로 판단하기 어렵다면 딜러(특히 CPO)가 유리합니다. 개인거래를 하려면 반드시 독립 정비소 검사(PPI)를 예산에 넣으세요. 검사 비용 $150~$200가 수천 달러 수리비를 막아줍니다.
2) 현금 구매인가, 할부인가? 할부가 필요하면 딜러가 편합니다. 개인거래에서 할부를 쓰려면 은행·신협에서 먼저 대출 승인을 받아야 하고, 은행이 lien holder로 타이틀에 올라갑니다. 신용점수가 낮다면 BHPH보다 신협 상담이 먼저입니다.
3) 트레이드인할 차가 있는가? 있다면 딜러가 세금 혜택에서 유리합니다(아래 절). 개인거래로 팔고 딜러에서 사는 “분리 전략”도 있지만, 시간과 노력이 듭니다.
4) 얼마나 급한가? 당장 차가 필요하다면 딜러가 빠릅니다. 개인거래는 좋은 매물을 찾는 데 시간이 걸리고, 서류 이전도 직접 해야 합니다.
5) 예산이 빠듯한가? 같은 예산으로 더 좋은 차를 원한다면 개인거래가 유리합니다. 다만 as-is 리스크를 감수할 수 있어야 하고, 구매 직후 정비 예산을 따로 잡아두세요.
정리하면, “편의와 안전장치”를 사는 게 딜러이고, “가격”을 사는 게 개인거래입니다. 어느 쪽이든 OTD 총액 비교, 서류 확인, 독립 검사는 공통 필수입니다.
보증(워런티): 딜러의 또 다른 장점
개인거래가 as-is인 반면, 딜러차에는 보증이 붙는 경우가 많습니다. 종류를 구분해 두세요.
제조사 인증 중고차(CPO): 프랜차이즈 딜러의 인증 프로그램입니다. 제조사 기준(보통 연식·주행거리 제한, 150개 이상 항목 점검)을 통과한 차에만 붙습니다. 파워트레인 보증이 연장되는 경우가 많고, 일부 브랜드는 기본 보증까지 연장해 줍니다. 가격이 가장 높지만, 보증 범위가 명확합니다.
딜러 자체 보증: 독립 딜러가 “30일/1,000마일 보증” 같은 조건을 거는 경우입니다. 범위가 좁고, 수리는 해당 딜러 정비소에서만 해주는 조건이 붙기도 합니다. 계약서에 보증 범위와 제외 항목을 반드시 확인하세요. 구두 약속은 효력이 없습니다.
서드파티 연장 보증: F&I 사무실에서 권유하는 상품입니다. 가격이 수천 달러에 달하고, 면책 조항이 많습니다. CarEdge 데이터에서도 애드온의 상당 부분이 이런 상품입니다. 필요하면 가입하되, 가격과 보장 범위를 다른 업체와 비교해 보세요. 차값에 포함시켜 할부로 묶으면 이자까지 붙으니, 현금으로 별도 구매하는 게 유리한 경우가 많습니다.
FTC Buyers Guide의 “As Is”: 딜러차라도 Buyers Guide에 “As Is – No Dealer Warranty”라고 적혀 있으면 보증이 없습니다. Buyers Guide는 계약서의 일부가 되므로, 서명 전에 보증란을 꼭 읽으세요. “보증 있다”는 말과 Guide의 표시가 다르면 Guide가 우선합니다.
트레이드인의 세금 혜택: 딜러의 숨은 장점
개인거래에는 없는 딜러만의 장점 중 하나가 트레이드인 세금 혜택입니다. 워싱턴주 세무국(DOR) 규정에 따르면, 차를 팔 때 트레이드인한 차량의 가치는 과세 가격에서 빠집니다. 예시로 보면 감이 옵니다.
$40,000짜리 차를 사면서 $5,000짜리 기존 차를 트레이드인하면, 세금은 $40,000이 아니라 $35,000에 붙습니다. 세율 7% 기준으로 $2,800이 아니라 $2,450이 됩니다. $350을 아끼는 셈입니다. 트레이드인 가치가 클수록 혜택도 커집니다.
개인거래에서는 이 혜택이 없습니다. 기존 차는 따로 팔아야 하고, 산 차의 전체 가격에 대해 등록 시 use tax를 냅니다. 그래서 “개인거래가 무조건 싸다”는 말은 트레이드인할 차가 있을 때는 다시 계산해 봐야 합니다. 딜러 견적과 개인거래 가격을 비교할 때는 세금까지 포함한 총액으로 비교하세요.
같은 차, 총비용 비교 예시
$25,000짜리 중고차를 산다고 가정해 보겠습니다. 워싱턴주 세율을 10%로 잡은 예시입니다(실제 세율은 지역마다 다르니 본인 지역 세율을 확인하세요).
딜러에서 구매: 차값 $25,000 + doc fee $200 + 세금($25,200의 10% = $2,520) = $27,720. 여기에 $8,000 트레이드인이 있으면 과세 가격이 $17,200으로 줄어서 세금은 $1,720, 총 $25,920이 됩니다.
개인거래로 구매: 차값 $23,500 + 등록 시 use tax($23,500의 10% = $2,350) = $25,850. 트레이드인 혜택은 없습니다.
광고가만 보면 $1,500 차이 나지만, 세금과 수수료를 넣으면 격차가 $1,870으로 벌어지거나(트레이드인 없을 때), 반대로 트레이드인이 있으면 딜러가 더 싸질 수도 있습니다. 비교는 항상 세금 포함 총액으로 하세요.
개인거래 가격 협상 요령
개인거래 협상은 딜러와 결이 다릅니다. 상대는 장사꾼이 아니라 차주입니다.
시세를 근거로 제시하세요. KBB나 Edmunds의 private party 시세를 미리 확인하고, “KBB private party 시세가 $X인데 $Y에 올리셨네요”라고 시작합니다. 시세보다 높으면 그 이유를 묻고, 낮으면 왜 낮은지(급매, 결함)를 확인합니다.
결함은 항목별로 깎습니다. 시승과 점검에서 발견된 문제를 리스트로 정리합니다. “타이어 교체 $600, 브레이크 패드 $300이 필요해 보이는데, 그만큼 조정 가능할까요?”처럼 구체적으로 말합니다. 막연한 깎기보다 항목별 요청이 받아들여지기 쉽습니다.
현금 즉시 결제를 무기로 씁니다. 개인 판매자는 빨리, 확실하게 팔고 싶어 합니다. “오늘 cashier’s check로 바로 결제할 수 있습니다”는 강한 협상 카드입니다. 다만 절대 현금을 들고 가지 마세요. 은행에서 만나 cashier’s check로 결제합니다.
마지노선을 정하고 물러설 줄 압니다. 사기 징후(시세보다 터무니없이 쌈, VIN 조회 거부, 서류 미비)가 보이면 협상을 중단하세요. 좋은 매물은 또 나옵니다.
계약서 서명 전 최종 확인 리스트
딜러든 개인이든, 서명하기 전에 아래를 확인하세요.
- OTD 총액이 합의한 금액과 일치하는가
- Buyers Guide(딜러)의 보증 표시와 계약서 내용이 일치하는가
- 애드온 중 원하지 않는 항목이 포함되지 않았는가
- 할부라면 APR, 할부 기간, 총이자가 명시됐는가
- 타이틀의 VIN과 차량의 VIN이 일치하는가
- 개인거래라면 bill of sale에 금액·날짜·VIN·쌍방 서명이 있는가
서명한 뒤에는 돌이키기 어렵습니다. F&I 사무실에서 “빨리 서명하라”는 압박을 받아도, 이해 안 되는 항목은 설명을 요구하세요. 당일 결정하지 않고 집에 가서 생각해도 됩니다.
자주 묻는 질문
Q. 딜러 doc fee는 무조건 내야 하나요?
A. 워싱턴주는 상한 $200이고, 딜러는 이 수수료가 협상 가능하다는 점을 서면으로 고지해야 합니다. 수수료 자체가 안 깎이면 차값에서 상쇄해달라고 협상하세요.
Q. 개인거래에서 산 차에 문제가 생기면 어떻게 하나요?
A. 기본은 as-is입니다. 서면 계약에 명시된 약속만 유효하니, 판매자의 말은 bill of sale에 적어두세요.
Q. 타이틀이 없다고 하는데 사도 되나요?
A. 안 됩니다. 판매자가 duplicate title을 먼저 받아오게 하세요. 타이틀 없는 차는 거래 자체를 하지 마세요.
Q. BHPH에서 사면 안 되나요?
A. 신용이 안 될 때의 선택지이긴 하지만, 연준 통계 기준 서브프라임 평균 금리가 25%를 넘습니다. 가능하면 은행이나 신협에서 사전 승인을 먼저 받아보세요.
Q. 차값은 싼데 보험료가 비싸게 나왔어요.
A. 구매 전에 VIN으로 보험 견적을 먼저 받아보세요. 차종에 따라 보험료 차이가 큽니다.
Q. 개인거래에서도 세금을 내야 하나요?
A. 워싱턴주에서는 등록할 때 use tax를 냅니다. 세율 자체는 딜러 구매와 같습니다. “개인거래는 세금이 없다”는 말은 사실이 아닙니다.
Q. 트레이드인할 차가 있는데 개인거래가 나을까요, 딜러가 나을까요?
A. 워싱턴주에서는 트레이드인 가치가 과세 가격에서 빠집니다. 트레이드인 가치가 클수록 딜러의 세금 혜택이 커지니, 세금 포함 총액으로 비교해 보세요.
딜러든 개인이든, 서류가 깨끗하고 기록이 이어지는 차가 좋은 차입니다. 가격만 보고 결정하지 마세요.
참고 자료
- https://caredge.com/reports/state-of-dealer-fees (CarEdge 2026년 딜러 수수료 집계, 전국 평균 doc fee $461)
- https://www.federalreserve.gov/econres/notes/feds-notes/subprime-auto-lending-trends-in-buy-here-pay-here-auto-lending-20260508.html (Fed 2026년 5월 BHPH 서브프라임 대출 분석)
- https://www.nicb.org/vincheck
- https://www.nhtsa.gov/recalls
- https://www.jdpower.com/cars/shopping-guides/how-to-get-a-free-vin-check-avoid-used-car-scams
- https://www.ftc.gov/news-events/news/press-releases/1995/12/ftc-decided-retain-its-used-car-rule-which-requires-automobile-dealers-post-important-warranty (FTC Used Car Rule 안내)
- http://www.federalreserve.gov/econres/notes/feds-notes/subprime-auto-lending-trends-in-buy-here-pay-here-auto-lending-20260508.html (BHPH 금리 통계, 2026년 5월)
- http://dor.wa.gov/education/industry-guides/auto-dealers/miscellaneous (워싱턴주 doc fee 상한 $200 안내)
- http://dol.wa.gov/vehicles-and-boats/vehicles/buying-and-selling-vehicle/buy-and-register-vehicle (워싱턴주 DOL 개인거래 절차)
- http://dor.wa.gov/education/industry-guides/auto-dealers/trade-ins (워싱턴주 DOR, 트레이드인 세금 혜택)
- https://www.findthebestcarprice.com/washington-vehicle-sales-tax-fees/ (워싱턴주 차량 세금·수수료 정리)
- https://dealnow.com/auto/payment/how-to-exchange-funds-in-private-car-transactions/ (개인거래 결제 수단 비교)
함께 읽으면 좋은 글