미국 자동차 사고 전손 판정 기준 5가지
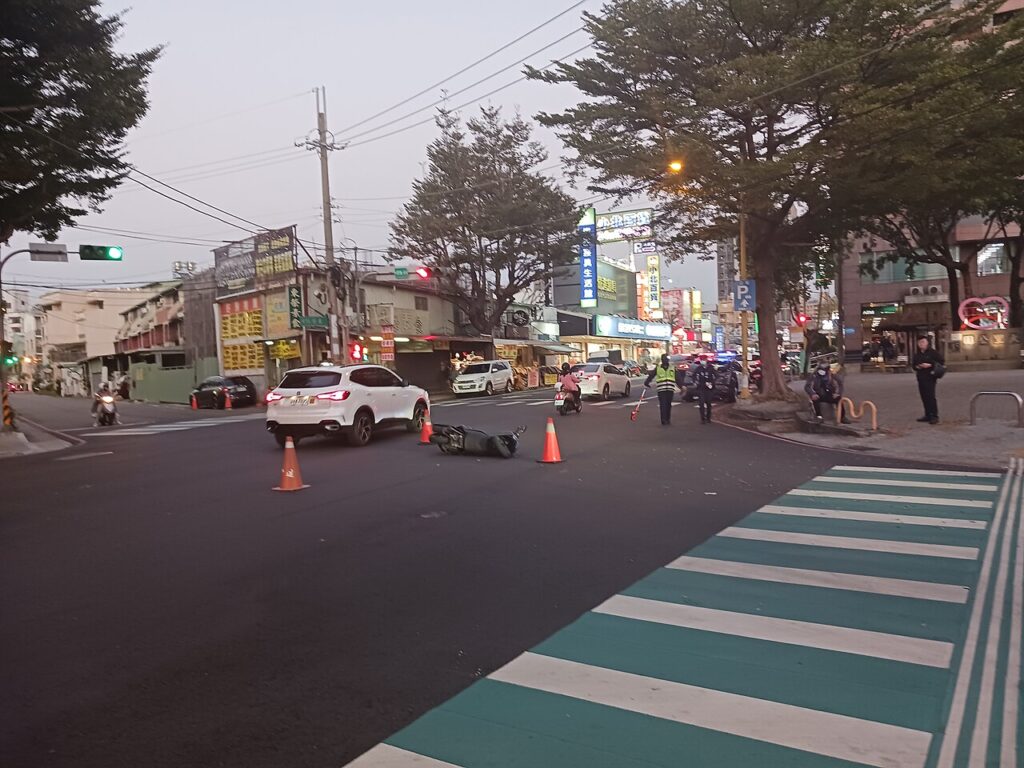
미국에서 자동차 사고가 난 뒤 보험사가 차를 전손(total loss)으로 판정하면 어떻게 될까요. 결론부터 말합니다. 전손은 차가 완전히 부서졌을 때만 나오는 판정이 아닙니다. 수리비에 잔존가치를 더한 금액이 사고 직전 차량 가치(ACV, 실제 현금 가치)와 같거나 커지면 전손 판정이 나옵니다. 워싱턴주는 고정 비율 기준이 아니라 이 계산식(Total Loss Formula)을 적용하는 주로 분류됩니다. 다만 일부 보험 안내 자료에서는 80% 기준을 언급하기도 하니, 출처마다 수치가 다르다는 점은 이 글에서 그대로 밝힙니다. 전손 판정이 나오면 보상금은 ACV에서 자기부담금을 뺀 금액이 되며, 차를 계속 보유할지, 보상금에 이의를 제기할지 선택할 수 있습니다.
전손 판정을 처음 접하면 가장 당황스러운 부분은 내 차가 멀쩡히 굴러가는데도 전손이라는 말을 듣는 경우입니다. 범퍼와 문짝만 손상됐는데 수리비가 차값에 육박한다면 전손 판정이 나올 수 있습니다. 반대로 차가 크게 찌그러졌어도 오래된 차라 수리비가 낮게 나오면 수리 판정이 나올 수 있습니다. 기준은 손상의 정도가 아니라 돈의 계산입니다. 이 글은 워싱턴주 기준을 중심으로 전손 판정 계산법, ACV 산정 방식, 판정 이후 선택지를 순서대로 정리했습니다.

전손 판정, 보험사는 어떤 계산을 하나요?
미국 보험업계에서 전손을 가르는 계산식은 두 가지로 나뉩니다. 하나는 고정 비율 기준(Total Loss Threshold)이고, 다른 하나는 전손 계산식(Total Loss Formula)입니다. 고정 비율 기준은 수리비가 ACV의 일정 비율에 닿으면 전손으로 판정합니다. 비율은 주마다 다릅니다. 오클라호마는 60%, 네바다는 65%, 17개 주가 쓰는 가장 흔한 기준은 75%, 콜로라도와 텍사스는 100%입니다. 전손 계산식은 수리비에 잔존가치를 더한 뒤 ACV와 비교합니다. 합이 ACV와 같거나 크면 전손입니다. (출처: Penny Pincher 전손 가이드, Total Loss Appraisals 주별 기준표)
워싱턴주는 전손 계산식을 쓰는 주로 분류됩니다. 워싱턴주 전손법 해설 자료는 워싱턴주가 고정 비율 기준이 아니라 전손 계산식을 쓰며, 수리비와 잔존가치의 합이 ACV에 도달하면 전손이라고 설명합니다. 예를 들어 사고 전 차값이 18,000달러, 수리비가 10,000달러, 잔존가치가 5,000달러라면 합은 15,000달러로 ACV보다 낮아 수리 판정이 나옵니다. 같은 차의 수리비가 13,000달러라면 합이 18,000달러가 돼 전손 판정이 나옵니다. 잔존가치가 높을수록 전손 판정이 나오기 쉬워지는 구조입니다.
다만 주의할 점이 있습니다. 일부 보험사별 안내 자료에서는 워싱턴주의 전손 기준을 ACV의 80%로 설명하기도 합니다. 워싱턴주 보험 규정(WAC 284-30-391)과 전손 차량 정의(RCW 46.04.514)를 근거로 든 자료도 있습니다. 출처마다 설명이 다르기 때문에, 이 글에서는 80% 수치를 확정된 주 규정으로 단정하지 않습니다. 본인 보험 약관에 적힌 전손 조항과 담당 조정사(adjuster)의 설명을 함께 확인하는 것이 안전합니다. (확인 필요: 워싱턴주 80% 기준의 법적 근거)
전손 판정 비율은 해마다 높아지는 추세입니다. CCC Intelligent Solutions의 Crash Course 2026 보고서에 따르면 2026년 전손율은 전체 자동차 보험 청구의 23.1%로 역대 최고치를 기록했습니다. 2020년 약 20%에서 계속 오르고 있습니다. 수리비 상승과 차량 기술 복잡화가 원인으로 꼽힙니다. 내 차가 전손 판정을 받는 일이 예전보다 흔해졌다는 뜻입니다.
워싱턴주 기준은 다른 주와 어떻게 다른가요?
워싱턴주에서 전손 판정을 이해하려면 주 규정 두 가지를 알아야 합니다. 첫째, WAC 284-30-391은 보험사가 전손 차량의 가치를 어떻게 정해야 하는지 규정합니다. 보험사는 실제 현금 가치를 산정할 때 비교 차량이나 전산 가치 평가 자료를 써야 합니다. 둘째, RCW 46.04.514는 전손 차량(salvage vehicle)의 정의를 다룹니다. 전손 판정을 받은 차는 타이틀에 salvage 표시가 붙습니다. (출처: Total Loss Toolkit 워싱턴주 전손법 해설)
워싱턴주의 가치 산정에는 지리적 제한도 있습니다. 비교 차량은 가입자 거주지 기준 150마일 반경 안에서 찾아야 합니다. 전산 가치 평가 데이터베이스는 시장 적용 범위 85% 이상을 갖춰야 합니다. 이 규정은 보험사가 멀리 떨어진 지역의 싼 매물만 골라 ACV를 낮추는 것을 막기 위한 장치입니다. 보상금이 터무니없이 낮다고 느껴지면 비교 차량 목록을 달라고 요구할 수 있습니다.
주별 기준을 표로 정리하면 워싱턴주의 위치가 분명해집니다.
| 주 | 전손 기준 | 비고 |
|---|---|---|
| 오클라호마 | ACV의 60% | 미국에서 가장 낮은 고정 비율 |
| 네바다 | ACV의 65% | 고정 비율 기준 |
| 17개 주(앨라배마, 뉴욕 등) | ACV의 75% | 가장 흔한 고정 비율 |
| 콜로라도, 텍사스 | ACV의 100% | 수리비가 차값을 넘어야 전손 |
| 워싱턴주 | 전손 계산식(수리비 + 잔존가치와 ACV 비교) | 고정 비율 없음. 일부 자료는 80% 언급(확인 필요) |
| 캘리포니아, 애리조나 등 약 22개 주 | 전손 계산식 | 수리비 + 잔존가치가 ACV 이상이면 전손 |
이 표에서 알 수 있듯, 같은 사고라도 어느 주에서 처리하느냐에 따라 결과가 달라집니다. 기준은 사고가 난 주가 아니라 차량이 등록된 주가 적용되는 경우가 많습니다. 워싱턴주에 등록된 차라면 워싱턴주 기준을 따릅니다. 타주에서 사고가 났더라도 등록지 기준을 먼저 확인하세요.
ACV는 어떻게 정해지나요?
전손 판정의 중심에는 ACV가 있습니다. ACV는 사고 직전 내 차의 시장 가치입니다. 새 차 가격이 아니라 감가상각을 뺀 현재 가치입니다. 내가 차를 살 때 낸 돈도 아니고, 남은 대출 잔액도 아닙니다. 보험사는 ACV를 정할 때 CCC Intelligent Solutions, Mitchell, Audatex 같은 제3자 가치 평가 프로그램을 씁니다. 이 프로그램은 주변 지역의 최근 비교 차량 판매 자료를 모아 기본 가치를 정한 뒤, 내 차의 연식, 주행거리, 옵션, 상태에 따라 조정합니다. (출처: Penny Pincher 전손 가이드)
ACV 산정에서 비교 차량이 핵심입니다. 같은 연식, 비슷한 주행거리, 같은 트림의 차가 근처에서 얼마에 팔렸는지가 기준이 됩니다. 워싱턴주 규정은 비교 차량을 150마일 반경 안에서 찾도록 하고 있습니다. 보험사가 제시한 비교 차량이 내 차보다 주행거리가 훨씬 많거나 옵션이 적다면 ACV가 낮게 나올 수 있습니다. 비교 차량 목록을 받아 내 차와 다른 점을 하나씩 짚어보는 것이 보상금 협상의 출발점입니다.
ACV를 높이는 요소와 낮추는 요소도 구분해 두세요. 최근에 교체한 타이어나 배터리, 추가한 옵션, 낮은 주행거리는 ACV를 높이는 방향으로 작용할 수 있습니다. 반대로 사고 전부터 있던 흠집, 마모된 타이어, 높은 주행거리는 ACV를 낮춥니다. 수리 영수증과 정비 기록을 모아두면 조정사와 이야기할 때 도움이 됩니다. 대출 잔액이 ACV보다 많다면 갭 보험(GAP insurance)이 있는지 확인하세요. 갭 보험이 있으면 ACV와 대출 잔액의 차이를 메워줍니다.
전손 판정이 나오면 선택지는 무엇인가요?
전손 판정이 나오면 보통 세 가지 선택지가 있습니다. 첫째, 보험사의 제안을 받아들이고 차를 넘기는 것입니다. 보험사는 ACV에서 자기부담금(deductible)을 뺀 금액을 지급하고 차를 가져갑니다. 둘째, 차를 직접 보유하는 것입니다. 이를 오너 리텐션(owner retention)이라고 합니다. 보험사는 ACV에서 잔존가치와 자기부담금을 뺀 금액을 지급하고, 차는 본인이 가집니다. 예를 들어 ACV가 15,000달러, 잔존가치가 3,000달러, 자기부담금이 500달러라면 받는 금액은 11,500달러가 됩니다. 셋째, 보상금에 이의를 제기하는 것입니다. (출처: Legal Clarity 전손 규칙 가이드)
차를 보유하기로 했다면 타이틀 문제를 먼저 따져야 합니다. 전손 판정을 받은 차는 salvage 타이틀이 붙습니다. salvage 타이틀 차량은 깨끗한 타이틀의 같은 차보다 가치가 20%에서 40% 낮게 평가되는 것이 일반적입니다. 수리를 마친 뒤에는 주정부 검사를 거쳐 rebuilt 타이틀로 바꿀 수 있지만, 그래도 가치는 낮게 남습니다. 보험 가입도 어려워질 수 있습니다. 수리비가 적게 들고 차에 애착이 있다면 보유를 고려할 수 있지만, 되팔 때 손해를 감안해야 합니다.
대출이 남아 있다면 선택지가 좁아집니다. 대출 잔액이 있으면 보험금은 대개 대출 기관에 먼저 지급됩니다. ACV가 대출 잔액보다 적으면 차액이 본인 부담이 됩니다. 갭 보험이 있다면 이 차액을 메워줍니다. 차를 보유하는 선택은 대출 기관의 동의가 필요할 수 있으니, 결정 전에 대출 기관에 문의하세요.
판정을 받아들이기 전에 수리 견적서도 함께 확인하세요. 미국 자동차 사고 수리 견적 받는 법 5단계 글에서 정리한 것처럼, 견적서는 항목별로 나눠 받아야 비교가 가능합니다. 수리비가 부풀려졌다면 전손 판정 자체가 달라질 수 있습니다. 독립 정비소에서 두 번째 견적을 받아보는 것도 방법입니다.
보상금이 적다고 느껴지면 어떻게 다투나요?
보상금이 낮다고 느껴지면 가장 먼저 할 일은 보험사의 가치 평가 보고서를 달라고 하는 것입니다. 보고서에는 ACV를 정한 근거인 비교 차량 목록과 조정 내역이 들어 있습니다. 비교 차량이 내 차와 맞지 않는다면 구체적으로 지적하세요. 주행거리가 다르거나, 트림이 다르거나, 사고 전 상태가 다르다는 점을 근거로 제시하면 됩니다. 최근 수리 영수증과 정비 기록도 함께 제출하세요.
협의가 안 되면 감정 조항(appraisal clause)을 쓸 수 있습니다. 2025년에 제정된 워싱턴주 법(RCW 48.18.620)은 자동차 보험 약관에 감정 조항을 두도록 했습니다. ACV에 합의할 수 없을 때 어느 한쪽이든 감정을 요구할 수 있습니다. 각자 감정인을 선임하고, 두 감정인이 합의하지 못하면 중재인이 결정합니다. 감정 비용은 약관에 따라 나눠 부담합니다. 과실 비율이 문제라면 미국 자동차 사고 과실 비율 정해지는 과정 5단계 글도 함께 참고하세요.
보험사가 부당하게 청구를 거절하거나 지연한다면 워싱턴주 보험감독관실(OIC)에 민원을 넣을 수 있습니다. 워싱턴주 보험공정거래법(IFCA, RCW 48.30.015)은 부당하게 거부된 청구에 대해 실제 손해액과 소송 비용, 변호사 비용을 청구할 수 있게 합니다. 심한 경우 손해액의 3배까지 인정될 수 있습니다. 민원 전에 조정사와의 통화 기록, 이메일, 견적서를 날짜 순으로 정리해 두세요.
변호사 선임은 보상금 규모를 보고 판단하세요. ACV가 낮아 다툼의 실익이 적다면 감정 조항만으로 해결하는 것이 낫습니다. 반대로 보상금 차이가 크다면 초기 상담은 무료인 경우가 많으니 교통사고 전문 변호사에게 문의해 보는 것이 좋습니다. 상담 전에 가치 평가 보고서와 약관을 준비해 가면 상담 시간이 단축됩니다.
전손 이후 타이틀과 차 처리는 어떻게 되나요?
전손 판정을 받은 차는 salvage 차량으로 분류됩니다. 워싱턴주 법(RCW 46.04.514)은 전손으로 판정된 차량을 salvage 차량으로 정의합니다. salvage 타이틀이 붙은 차는 그대로 운행할 수 없습니다. 수리를 마친 뒤 주정부 검사를 통과하면 rebuilt 타이틀로 바꿀 수 있습니다. rebuilt 타이틀이 붙으면 운행이 가능합니다.
차를 넘기기로 했다면 보험사가 정한 기한 안에 개인 물품을 챙기고 번호판을 떼는 것을 잊지 마세요. 차량 등록과 보험 해지도 본인이 직접 처리해야 합니다. 보험사에 차를 넘긴 뒤에도 보험 해지를 미루면 보험료가 계속 청구될 수 있습니다. 새 차를 산다면 기존 보험을 새 차로 옮기는 절차도 함께 진행하세요.
차를 보유하기로 했다면 수리 전에 견적을 꼼꼼히 비교하세요. salvage 차량은 수리 후에도 보험 가입이 제한될 수 있습니다. 일부 보험사는 salvage나 rebuilt 타이틀 차량에 종합보험 가입을 거절합니다. 책임보험만 가입되는 경우도 있습니다. 수리 전에 보험사에 rebuilt 타이틀 차량의 가입 가능 여부를 확인하는 것이 안전합니다.
자주 묻는 질문
전손 판정을 받으면 보험료가 오르나요?
사고 자체가 보험료에 영향을 줄 수 있습니다. 본인 과실이 없는 사고라면 보험료 인상 폭이 작거나 없을 수 있습니다. 과실 비율과 보험사 정책에 따라 다릅니다. 자세한 내용은 워싱턴주 PIP 청구법: 병원비 1만 달러 받는 순서 5단계 글에서 다룬 PIP 청구와 함께 확인해 보세요.
수리비가 ACV의 80%인데 전손 판정이 나올 수 있나요?
워싱턴주는 전손 계산식을 쓰는 주로 분류되며, 수리비와 잔존가치의 합이 ACV와 같거나 커지면 전손 판정이 나옵니다. 일부 자료는 80% 기준을 언급하지만 출처마다 설명이 달라 확정된 수치로 단정하기 어렵습니다. 본인 약관의 전손 조항을 확인하세요. (확인 필요: 워싱턴주 80% 기준의 법적 근거)
전손 보상금은 언제 받을 수 있나요?
보험사가 ACV에 합의하고 서류가 완료되면 보통 며칠에서 2주 안에 지급됩니다. 대출이 남아 있으면 대출 기관에 먼저 지급되고 나머지가 본인에게 옵니다. 서류가 늦어지면 지급도 늦어지니, 타이틀과 대출 정보는 미리 준비해 두세요.
전손 판정에 동의하지 않으면 어떻게 하나요?
먼저 가치 평가 보고서를 받아 비교 차량과 조정 내역을 확인하세요. 협의가 안 되면 감정 조항(RCW 48.18.620)에 따라 감정을 요구할 수 있습니다. 보험사의 대응이 부당하다고 판단되면 워싱턴주 보험감독관실에 민원을 넣을 수 있습니다.
차가 완전히 부서지지 않았는데 전손 판정이 나올 수 있나요?
가능합니다. 수리비와 잔존가치의 합이 ACV를 넘으면 겉보기에 멀쩡해도 전손 판정이 나옵니다. 특히 연식이 오래된 차는 ACV가 낮아 작은 손상에도 전손 판정이 나올 수 있습니다. 반대로 새 차는 ACV가 높아 큰 손상에도 수리 판정이 나올 수 있습니다.
오늘 할 일 3줄
- 보험사에 가치 평가 보고서를 요청해 ACV 근거인 비교 차량 목록을 확인합니다.
- ACV와 수리비, 잔존가치를 적어 전손 계산식(수리비 + 잔존가치와 ACV 비교)에 직접 대입해 봅니다.
- 보상금에 이견이 있으면 감정 조항을 언급하며 조정사와 협의 일정을 잡습니다.
함께 읽으면 좋은 글
출처: Total Loss Toolkit 워싱턴주 전손법 해설(totallosstoolkit.com), Penny Pincher 전손 가이드(CCC Crash Course 2026 인용), Total Loss Appraisals 주별 기준표(totallossappraisals.com), Legal Clarity 전손 규칙 가이드(legalclarity.org). 워싱턴주 80% 기준은 출처마다 설명이 달라 이 글에서는 확정 수치로 쓰지 않았습니다.